Une dépense d’IA n’est pas pilotable si l’entreprise ne peut pas relier une ligne facturée à un usage, une équipe et un résultat attendu.
Dans une présentation publiée par InfoQ, Erik Peterson décrit les limites qu’il rencontre dans la lecture des coûts liés à l’IA : données hétérogènes, unités différentes et éléments de facturation parfois peu détaillés.
Pour une PME, l’enjeu immédiat n’est pas de prévoir la prochaine évolution du marché, mais d’éviter qu’une facture agrégée devienne le seul outil de pilotage.
La présentation rapporte aussi que les usages peuvent se banaliser : recherche, code, images ou rédaction peuvent passer par des modèles payants. Peterson résume ce glissement en disant que « every decision is a buying decision ». C’est une observation de l’intervenant, pas une mesure universelle des entreprises. Elle pose néanmoins une question de gestion très concrète : qui engage la dépense, pour quel usage, et avec quelle capacité à en vérifier la valeur ?
Étape 1 : distinguer la facture du coût compréhensible
Une facture peut indiquer un montant ou un volume sans expliquer précisément le travail réalisé. Peterson compare cette situation à une facture d’électricité qui indique une consommation sans dire quels équipements l’ont provoquée. Il rapporte également que les fournisseurs peuvent employer des formats, des schémas et des unités différents selon les modalités facturées. Un total exact n’est donc pas nécessairement un total explicable par équipe ou par fonction.
Cette distinction évite une erreur de décision fréquente : croire qu’un montant agrégé suffit à identifier ce qu’il faut arrêter ou optimiser. Avant de comparer deux modèles ou deux offres, vérifiez d’abord si les données disponibles permettent une comparaison à périmètre identique.
| Ce que l’on observe | Ce que cela permet de conclure | Ce qui reste à vérifier |
|---|---|---|
| Montant total facturé | La dépense enregistrée sur la période et le périmètre de la facture | Les équipes, services ou usages qui l’ont générée |
| Volume de tokens ou d’appels | Une quantité mesurée selon la définition du fournisseur | La comparabilité entre modèles, tâches et modalités |
| Répartition par modèle ou projet | Une attribution si les données et étiquettes sont cohérentes | Les éléments non détaillés et les changements de tarification |
| Résultat métier observé | Un point de départ pour discuter de la valeur produite | La qualité, le travail de contrôle et le coût complet |
Étape 2 : organiser les données avant d’optimiser
Commencez par demander un export exploitable, pas seulement un montant mensuel. Pour chaque ligne disponible, conservez la période, le fournisseur, le modèle ou service, l’unité de facturation, le projet et l’identifiant d’équipe lorsqu’il existe. Notez aussi les changements connus de modèle, de région ou de modalités tarifaires : l’intervenant souligne que ces paramètres peuvent évoluer, parfois sans que l’entreprise maîtrise leur présentation dans ses données.
Ne transformez pas les champs absents en certitudes. Si un fournisseur ne permet pas d’attribuer un coût à une tâche, marquez cette dépense comme non ventilée. Cela rend visible une limite de pilotage au lieu de fabriquer une précision. Pour structurer l’attribution des coûts cloud plus largement, la démarche FinOps adaptée aux PME fournit un complément sur le lien entre dépenses, responsables et valeur du service.
Étape 3 : comparer les coûts à service rendu comparable
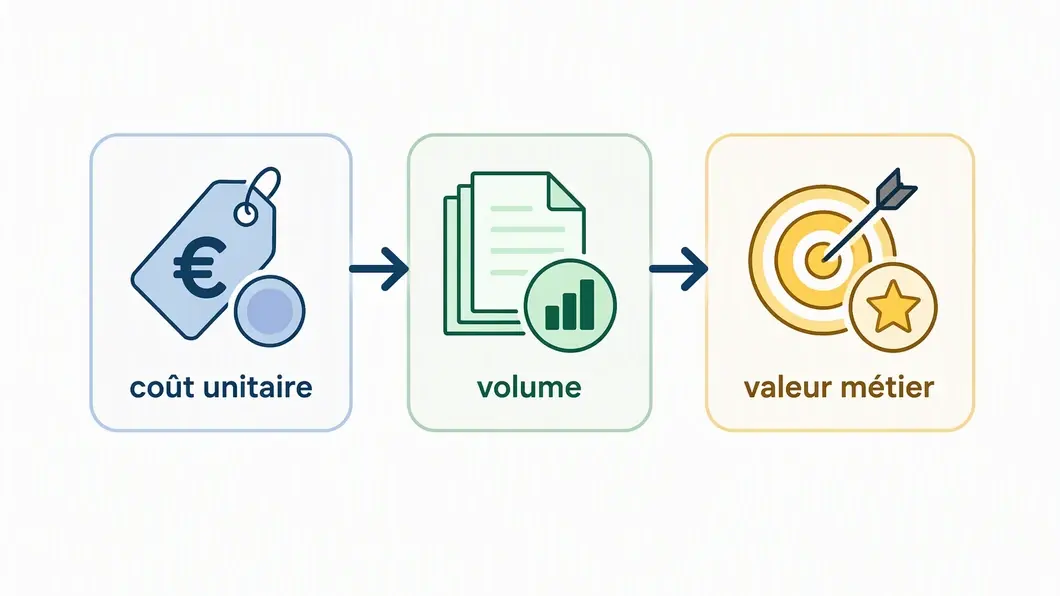
Une baisse du prix unitaire ne garantit pas une baisse de la dépense totale. Dans sa présentation, Peterson décrit ce mécanisme comme un effet de rebond : quand une ressource devient moins coûteuse à utiliser, les usages peuvent augmenter. Il affirme que, dans les observations de son entreprise, les coûts par token ont fortement baissé alors que les dépenses d’entreprise ont augmenté. Ces chiffres relèvent de son périmètre et ne constituent pas une mesure générale applicable à toutes les PME.
Pour prendre une décision locale, comparez plutôt une tâche définie, sur une période et un volume connus, avec un critère de qualité explicite. Par exemple, un responsable pourrait tester deux configurations sur un lot de demandes internes et examiner à la fois la qualité des réponses, le temps de vérification humaine et la dépense associée. Ce scénario est hypothétique : ses résultats doivent être mesurés par l’entreprise, et non déduits de la présentation.
Étape 4 : cadrer un suivi qui débouche sur une décision
- Définir un responsable. Une équipe doit pouvoir expliquer l’usage et signaler les changements de périmètre.
- Choisir une unité utile. Reliez la dépense à une tâche ou à un service, pas uniquement à un volume technique difficile à interpréter.
- Fixer un seuil de revue. Déterminez à l’avance quand examiner une hausse, une dépense non attribuée ou une baisse de qualité.
- Garder une trace des changements. Notez les évolutions de modèle, de configuration et de règles de facturation qui peuvent fausser une comparaison.
- Décider selon la valeur. Réduire un coût unitaire n’est pas une réussite si le volume augmente sans bénéfice métier démontré.
Une anecdote fictive illustre le piège : une PME voit sa dépense de génération de texte progresser et demande aux équipes de réduire leurs requêtes. L’examen révèle ensuite que le total ne distingue pas les essais des usages intégrés à un processus métier. La première décision utile n’est alors pas de couper indistinctement, mais de séparer les usages et de définir les critères de maintien. Cette scène est inventée ; elle décrit une démarche possible, pas un cas client réel.
Étape 5 : demander des livrables vérifiables
Dans un projet d’intégration ou de conseil, demandez un inventaire des sources de coûts, une règle d’attribution documentée, un exemple de rapprochement entre facture et usage, ainsi qu’une liste des limites connues. Précisez qui corrige les données, qui valide les seuils et à quelle fréquence les écarts sont examinés. Si le fournisseur ne donne pas accès à un détail nécessaire, cette limite doit apparaître dans le suivi et dans la décision d’achat.
La présentation d’Erik Peterson met en avant une difficulté réelle de lecture des coûts, mais ses prévisions sur l’évolution de l’IA restent ses estimations. Une PME peut agir sans les reprendre à son compte : rendre les dépenses attribuables, comparer des usages équivalents et décider sur la qualité comme sur le coût. La facture devient alors un point de contrôle, pas une preuve suffisante de valeur.
Discussion
Vos retours sur cet article
Partagez une expérience ou posez une question utile aux autres lecteurs. Chaque message est relu avant publication.
Ajouter un commentaire
Votre adresse e-mail reste privée.